キャッシュフロー(資金繰り)を改善する具体策を10個、実践しやすい順に解説。売掛金の早期回収、支払サイトの見直し、在庫圧縮、ファクタリング、固定費削減、利益率改善まで、応急処置と体質改善を分けて紹介します。優先順位マップ付き。
キャッシュフローを改善する10の方法|資金繰りが苦しいときの優先順位も解説

目次

「思ったより手元にお金が残らない」「毎月の支払いが近づくと不安になる」といった資金繰りの悩みは、原因を見極め、優先順位をつけて対策することが重要です。
この記事では、キャッシュフローを改善する具体的な方法を10個紹介します。すぐに手元資金を確保する方法と、継続的に資金が残りやすい会社にする方法を分けて解説するため、自社がどの施策から着手すべきかを判断できます。
なお、「そもそも資金繰りとは何か」という基礎については、別記事で詳しく解説しています。
関連記事:資金繰りとは?意味・読み方から管理の基本までわかりやすく解説
改善の前に|まず資金の流れの見える化
資金繰りを改善するには、施策を考える前に、現在の資金の流れを把握する必要があります。
資金繰り表を作成すると、次のような点が見えるようになります。
- どの月に預金残高が減るのか
- 何の支払いが資金を圧迫しているのか
- 売上の入金と仕入れ・経費の支払いにどれほど時間差があるのか
- 今後、資金が不足する可能性があるのか
資金不足の原因がわかれば、必要な施策も絞り込めます。
まだ資金繰り表を作成していない場合は、まず今後3か月から6か月程度の入出金を整理してみましょう。
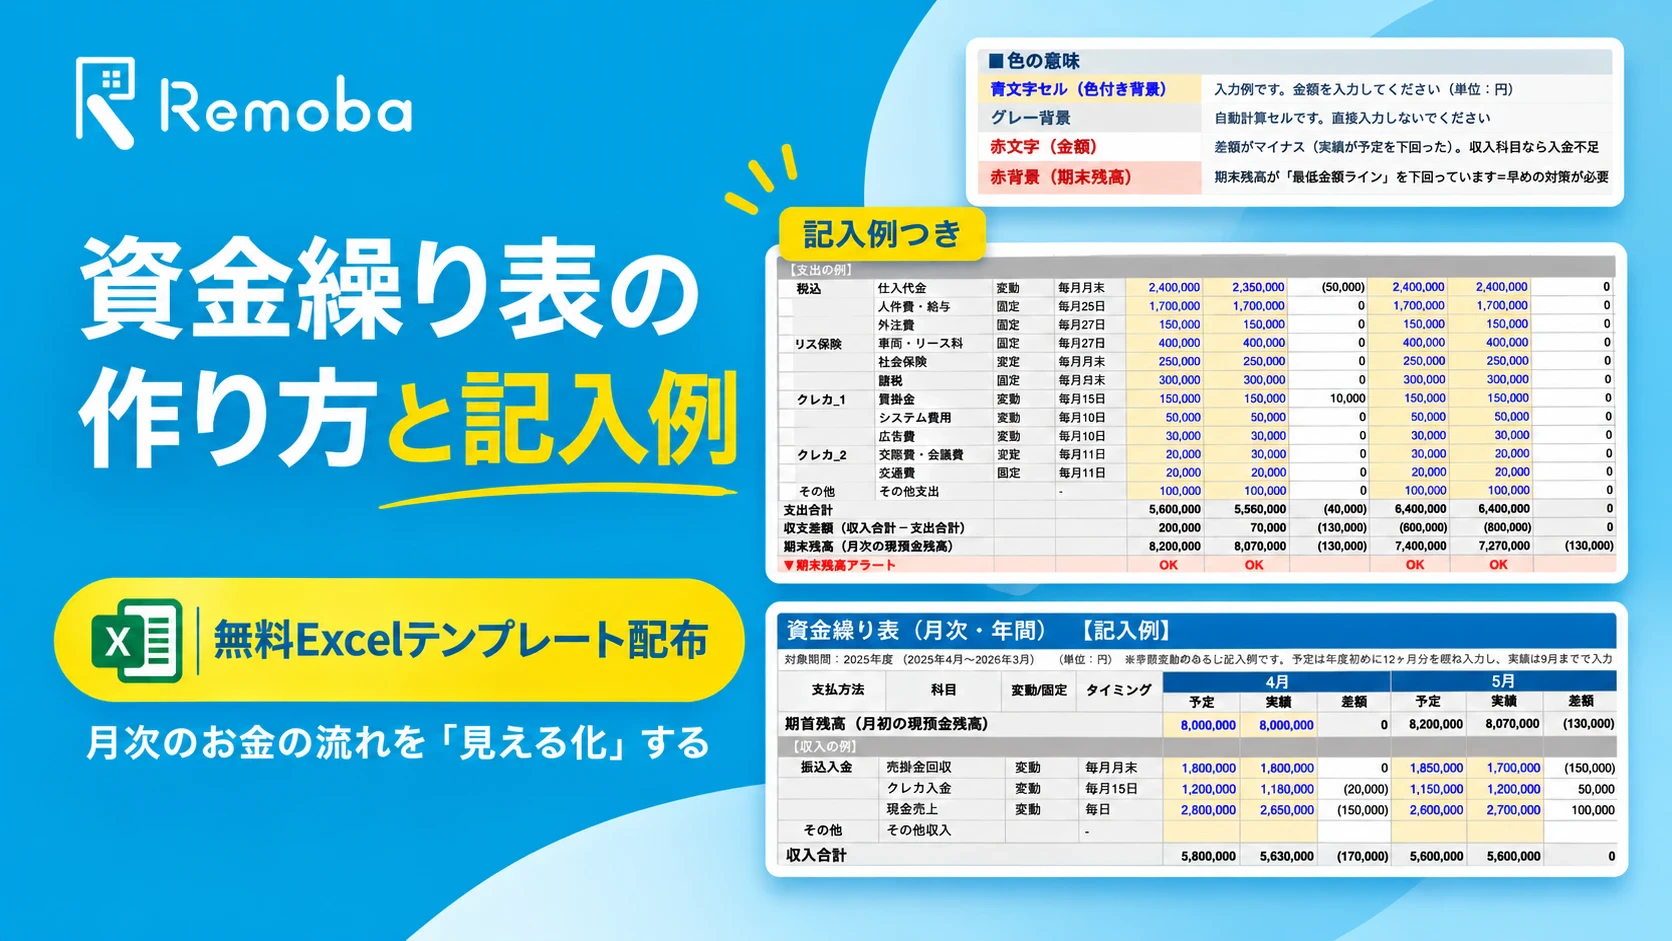
関連記事:資金繰り表の作り方|記入例と無料Excelテンプレート
資金繰り改善の基本的な考え方
本業から生まれるキャッシュフローを改善する方法は、基本的に次の4方向に整理できます。
①入ってくるお金を早くする
②入ってくるお金を多くする
③出ていくお金を遅くする
④出ていくお金を少なくする
たとえば、売掛金の回収を早めることは「入ってくるお金を早くする」、値上げや利益率の改善は「入ってくるお金を多くする」に該当します。
一方、融資やファクタリングは、事業そのものの収益力を改善する施策ではありません。当面の手元資金を確保し、資金不足を乗り切るための資金調達手段です。
そのため、資金繰り改善策は、次の3つに分けて考えると整理しやすくなります。
- 売掛金・在庫・買掛金などの運転資金を改善する
- 利益率や固定費など、事業の収益構造を改善する
- 融資などによって当面の手元資金を確保する
資金繰り改善のポイント|キャッシュ・コンバージョン・サイクル(CCC)
資金繰りを考えるうえで役立つ指標が、キャッシュ・コンバージョン・サイクルです。一般にCCCと呼ばれます。
事業では、商品や材料を仕入れ、在庫として保有し、販売した後に売上代金を回収します。一方で、仕入代金の支払いには期限があります。
CCCは、仕入れから売上代金を回収するまでの間に、平均してどのくらいの期間、資金が事業に拘束されているかを表す指標です。
CCCは、次の式で計算します。
CCC=在庫期間+売掛金回収期間-買掛金支払期間
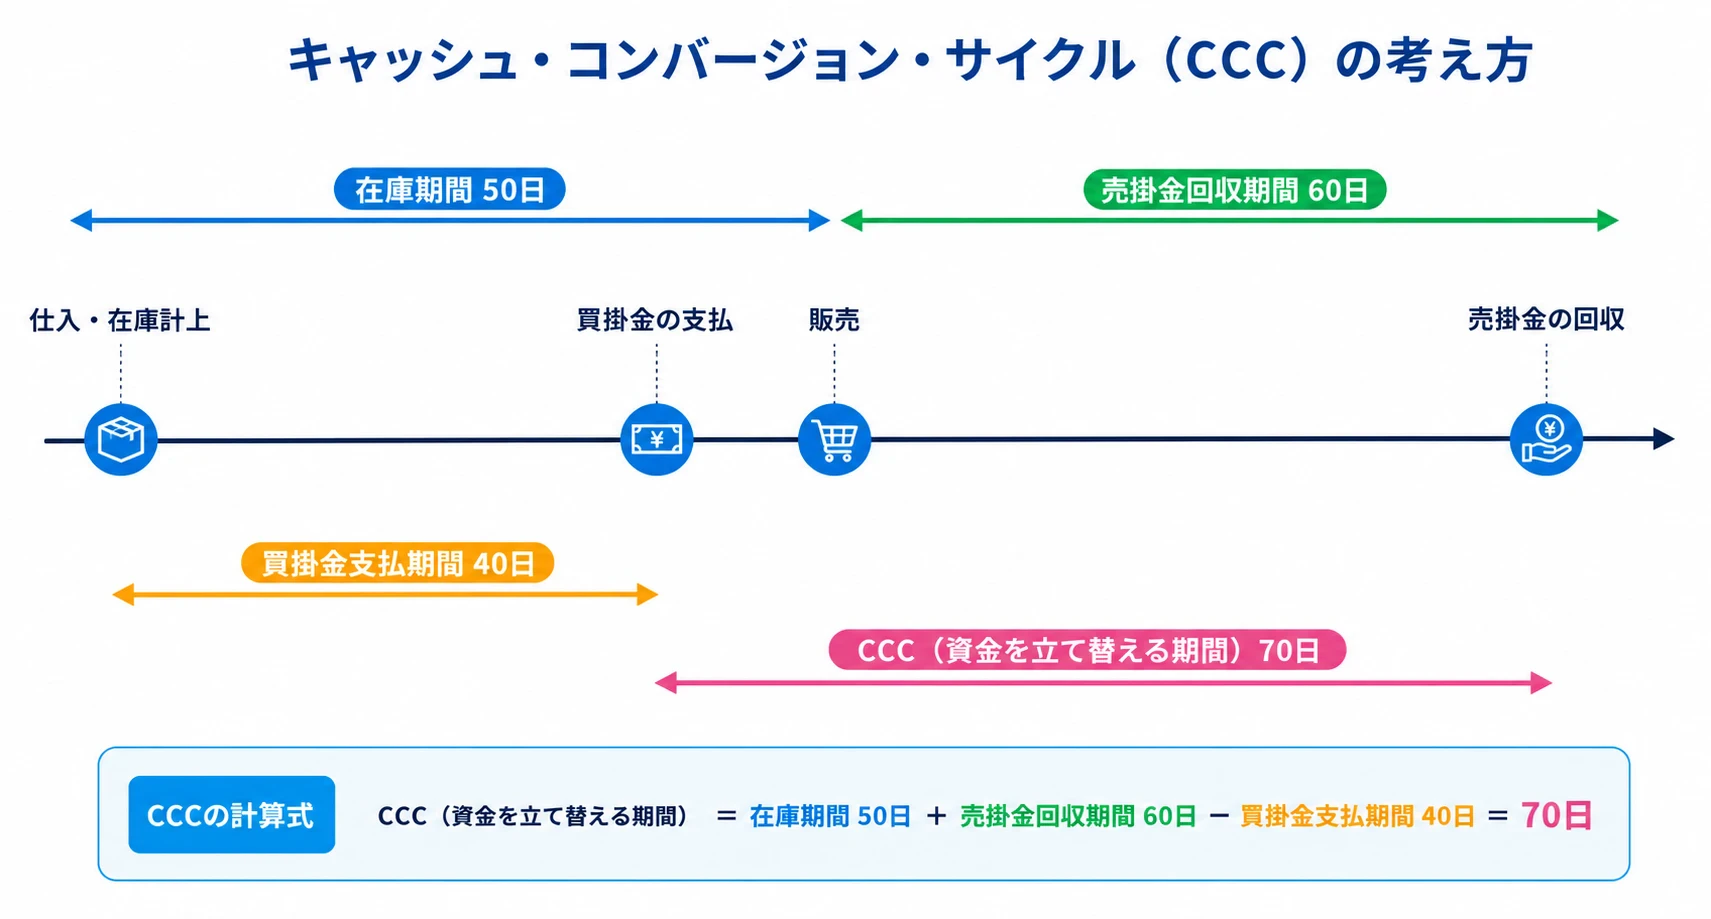
たとえば、次の会社を考えてみましょう。
- 在庫期間:50日
- 売掛金回収期間:60日
- 買掛金支払期間:40日
この場合、CCCは次のようになります。
50日+60日-40日=70日
これは、仕入れから売上代金を回収するまでの事業サイクルにおいて、平均すると約70日分の資金が運転資金として拘束されていることを意味します。
個別の商品について、仕入代金の支払日から売上入金日までが必ず70日になるという意味ではありません。会社全体の平均的な資金負担期間を表す指標です。
CCCを短くするには、次の3つの方法があります。
- 売掛金の回収を早める
- 在庫を減らす
- 買掛金の支払いを遅くする
たとえば、毎月の掛け売上が安定して600万円ある会社が、売掛金の回収期間を30日短縮できた場合、概算では売掛金残高を約600万円圧縮できる可能性があります。
売上や利益が同じでも、CCCが短くなれば、事業に拘束される資金が減り、手元資金に余裕が生まれやすくなります。
キャッシュフローを改善する10の施策
1. 売掛金の回収を早める
売上を計上していても、売掛金が入金されるまでは、会社の預金残高は増えません。
そのため、売掛金の回収期間が長い会社では、利益が出ていても資金繰りが苦しくなることがあります。
主な改善方法は次のとおりです。
- 請求書を早く発行する
- 締め日から入金日までの期間を短くする
- 着手金や前受金を設定する
- 分割請求や中間請求を導入する
- 入金遅延が発生している取引先に早めに督促する
たとえば、「月末締め・翌々月末払い」を「月末締め・翌月末払い」に変更できれば、入金が約1か月早まります。
すでに契約中の取引先に支払条件の変更を依頼することは簡単ではありませんが、新規契約や契約更新のタイミングであれば交渉しやすくなります。
取引条件の見直しは、一度変更できれば、その後も継続的に資金繰り改善の効果が続きます。
関連記事:売掛金とは?買掛金、未収金との違いや一連の流れ、仕訳例も紹介
2. 支払いサイトを見直す
売上の入金よりも、仕入れや外注費の支払いが先に発生すると、その期間は会社が資金を立て替える必要があります。
仕入先や外注先との関係を損なわない範囲で、支払条件を見直せないか検討しましょう。
たとえば、次のような方法があります。
- 支払日を月末から翌月末に変更する
- 新規契約時に支払いサイトを交渉する
- 入金日と支払日の間隔を調整する
- 大口支払いについて分割払いを相談する
ただし、合意なく支払いを遅らせることは避けなければなりません。
一方的な支払い遅延は、信用の低下や取引停止につながる可能性があります。必ず取引先の合意を得たうえで条件を変更しましょう。
また、自社の立場が強いことを利用して、取引先に不当に長い支払いサイトを押しつけることも適切ではありません。
3. 在庫を圧縮する
過剰な在庫は、現金が商品や材料の形で事業内に滞留している状態です。
在庫を適正水準まで減らすことで、今後の仕入支出を抑えたり、滞留在庫を販売して現金化したりできます。
まずは、次の指標や情報を確認しましょう。
- 在庫回転率
- 在庫回転期間
- 商品ごとの販売数量
- 最終販売日
- 長期間動いていない在庫
- 廃棄や値引きの対象となる在庫
在庫回転率は、一定期間に在庫が何回入れ替わったかを表す指標です。在庫回転期間は、平均して何日分の在庫を持っているかを表します。
動きの悪い在庫が見つかった場合は、発注量や発注頻度を見直します。売れる見込みが低い在庫については、値引きやセット販売によって早期に現金化することも検討します。
帳簿上の利益を守るために値下げを避けた結果、在庫を長期間抱え続けると、保管費や廃棄リスクも増加します。資金繰りの観点では、一定の損失を受け入れてでも現金化したほうがよい場合があります。
4. 使っていない資産を現金化する
会社が保有する資産の中には、事業で使用していないものや、利用頻度が低いものが含まれていることがあります。
たとえば、次のような資産です。
- 使用していない車両
- 不要になったパソコンやIT機器
- 遊休不動産
- 使用予定のない機械設備
- 長期間保有している有価証券
- 必要性が低くなった貯蓄性保険
これらを売却できれば、まとまった資金を確保できる可能性があります。
不動産や車両など、事業上は引き続き利用したい資産については、売却後に借り直すリースバックという方法もあります。
ただし、リースバック後は賃料やリース料の支払いが発生します。売却価格だけでなく、今後発生する固定費も含めて判断する必要があります。
貯蓄性保険については、解約返戻金と今後必要な保障を確認したうえで、解約による資金化を検討します。
契約者貸付を利用できる場合もありますが、これは資産の売却ではなく、将来の解約返戻金を原資とする借入です。利息が発生するため、解約とは分けて検討しましょう。
5. ファクタリングで売掛金を早期に資金化する
ファクタリングとは、入金前の売掛金をファクタリング会社に売却し、入金期日より前に現金化する方法です。
たとえば、3か月後に100万円が入金される売掛金を、手数料5万円を差し引いた95万円で早期に資金化するケースがあります。
一般的な売掛債権の売買であれば、銀行借入のように借入金が増えるわけではありません。また、審査から資金化までの期間が比較的短い点も特徴です。
一方で、ファクタリングには手数料がかかります。
仮に100万円の売掛金に対して5万円の手数料が発生する場合、受取額の5%を短期間の資金調達コストとして支払うことになります。継続的に利用すると、利益や資金繰りをさらに圧迫する可能性があります。
利用する際は、次の点を確認しましょう。
- 手数料
- 振込額
- 償還請求権の有無
- 債権譲渡登記の有無
- 取引先への通知の有無
- 契約解除や違約金の条件
ファクタリングは、急ぎの資金確保には使える一方、根本的な資金繰り改善にはなりません。
利用する場合は、当面の資金を確保しながら、回収条件や利益率、固定費などの改善も並行して進める必要があります。
関連記事:【2026最新版】ファクタリング会社6おすすめ20選比較
6. 固定費を見直す
固定費は、売上の増減にかかわらず、毎月継続的に発生する支出です。
代表的な固定費には、次のようなものがあります。
- オフィスや店舗の家賃
- 人件費
- リース料
- 保険料
- 通信費
- SaaSやサブスクリプション費用
- 顧問料
- 倉庫費用
固定費は一度削減できれば、その後も毎月の支出削減につながります。
まずは、契約一覧やクレジットカードの明細、口座振替の履歴を確認し、現在使っていないサービスがないかを洗い出します。
特にSaaSやサブスクリプションは、担当者の退職や業務変更後も契約が残っていることがあります。
ただし、人件費や必要なシステムを短期的な資金繰りだけで削減すると、業務品質や売上が低下する可能性があります。
削減額だけでなく、事業への影響も考慮して優先順位をつけましょう。
7. 借入や融資枠を確保しておく
資金が不足してから融資を申し込むよりも、業績や預金残高に余裕があるうちに金融機関と相談しておくほうが、選択肢を確保しやすくなります。
主な資金調達先には、次のようなものがあります。
- 民間金融機関
- 日本政策金融公庫
- 信用保証協会の保証付き融資
- 自治体の制度融資
- 当座貸越
- コミットメントライン
借入は、利益や本業のキャッシュフローを直接増やすものではありません。
一方で、設備投資や売上拡大によって資金が先行して必要になる場合や、一時的な入出金のずれを補う場合には、必要な時間を確保する手段になります。
特に、売上が伸びている会社では、売掛金や在庫が増加し、黒字でも資金が不足することがあります。
金融機関に相談する際は、直近の試算表だけでなく、資金繰り表や今後の事業計画を準備しておくと、必要資金の理由を説明しやすくなります。
8. 経費の支払い方法を工夫する
経費を法人クレジットカードで支払うと、利用日から実際の口座引き落とし日まで一定の期間が空くため、銀行振込や即時払いよりも支払いを後ろにできる場合があります。
カードの利用日や締め日、引き落とし日によっては、支払いまで数週間から1か月を超える期間を確保できます。
また、複数の支払いをカードにまとめることで、経費の管理がしやすくなる場合もあります。
ただし、クレジットカードの利用は、支出を減らす方法ではありません。支払日を先送りしているだけです。
翌月以降の支払額を資金繰り表に反映せずに利用すると、引き落とし日に資金不足となる可能性があります。
カード利用額は未払金として管理し、将来の支払いを含めた預金残高を確認しましょう。
分割払いやリボ払いは手数料負担が大きくなる場合があるため、安易な利用は避ける必要があります。
9. 利益率を改善する
本業から生み出す利益が少なければ、一時的な資金調達を行っても、いずれ資金繰りは再び苦しくなります。
継続的に資金を残すためには、売上だけでなく利益率の改善が必要です。
主な方法は次のとおりです。
- 商品やサービスの値上げ
- 原材料や仕入価格の見直し
- 外注費の見直し
- 不採算商品・サービスの廃止
- 採算の悪い取引先との条件変更
- 業務効率化による人件費・工数の削減
- 高利益率の商品・サービスへの注力
売上が増えていても、利益率が低い場合は、仕入れや外注費、人件費の支払いだけが増え、手元資金が残らないことがあります。
まずは、商品別、サービス別、取引先別に採算を確認しましょう。
売上高だけではなく、粗利益や、業務にかかっている人件費・工数まで含めて確認することで、本当に利益が出ている取引を見分けやすくなります。
10. 資金繰り表を毎月更新し、早めに対応する
資金繰り表は、一度作成して終わりではありません。
実際の入出金を反映し、毎月更新することで、今後の資金不足を早い段階で把握できます。
少なくとも、今後3か月程度については、次の情報を反映しておきましょう。
- 売掛金の入金予定
- 買掛金や外注費の支払予定
- 給与・賞与
- 税金・社会保険料
- 借入金の返済
- 設備投資
- クレジットカードの引き落とし
- 一時的な大口支出
将来の預金残高が不足する月を早く把握できれば、売掛金の回収交渉や融資申込み、支出の見直しなど、複数の選択肢を検討できます。
資金不足の直前になると、利用できる手段がファクタリングや高コストの借入などに限られる可能性があります。
資金繰り表を定期的に更新することは、高コストな応急処置を避けるためにも重要です。

売上が伸びているのに資金が足りなくなる理由
資金繰りの悪化は、売上や利益が減ったときだけに起こるものではありません。
売上が急激に増えた会社でも、資金不足が起こることがあります。
たとえば、売上が増えると、次のような支出が先に増えることがあります。
- 商品や原材料の仕入れ
- 外注費
- 営業人員や制作人員の人件費
- 広告費
- 在庫
- 設備投資
一方で、売上代金が入金されるのは1か月後や2か月後というケースもあります。
このように、売上の入金より先に費用の支払いが増えることで発生する資金需要を、増加運転資金といいます。
概算では、次の増加額によって把握できます。
売掛金の増加額+在庫の増加額-買掛金の増加額
売上が伸びているにもかかわらず預金残高が減っている場合は、利益率だけでなく、売掛金や在庫の増加も確認しましょう。
施策を選ぶ順番|応急処置と体質改善を分ける
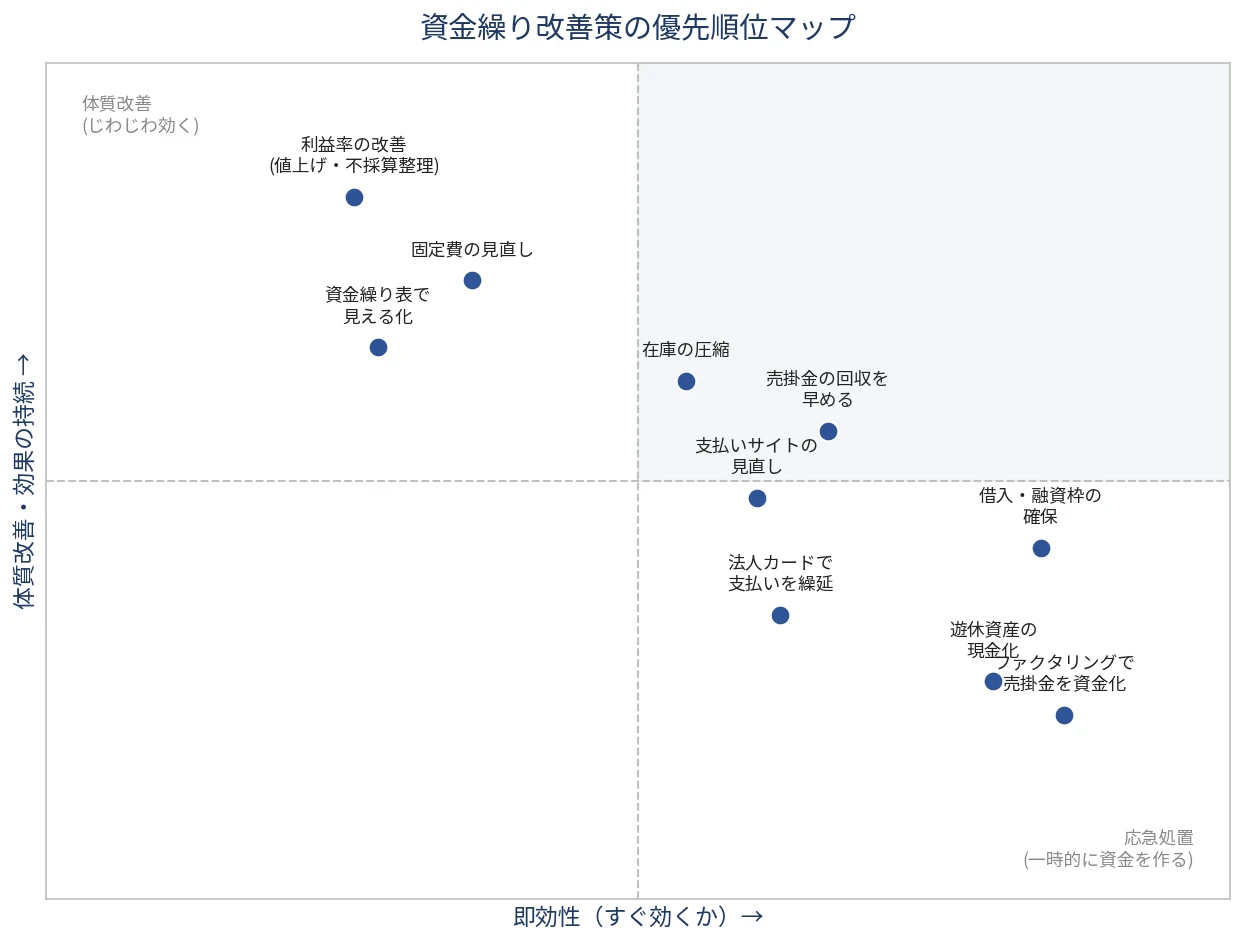
資金繰り改善策は、即効性と持続性によって性質が異なります。
資金不足が目前に迫っている場合は、まず当面の支払いに必要な資金を確保しなければなりません。
具体的には、次のような施策です。
- 遊休資産の売却
- ファクタリング
- 融資の利用
- 支払条件の変更
- 売掛金の回収促進
ただし、これらのうちファクタリングや資産売却は、一時的な効果にとどまることがあります。
当面の資金を確保した後は、次のような継続的な改善に取り組みます。
- 固定費の見直し
- 利益率の改善
- 在庫の圧縮
- 売掛金の回収期間短縮
- 支払いサイトの調整
- 資金繰り表の継続的な更新
応急処置だけを繰り返しても、資金不足の原因が残っていれば、再び同じ問題が発生します。
一方で、資金が不足している状況で、利益率改善などの中長期施策だけに取り組んでも、目先の支払いに間に合わない可能性があります。
まず必要な資金を確保し、その後に資金不足が再発しにくい仕組みを作るという順番が重要です。
資金がショートしそうなときの相談先
預金残高が不足する可能性がある場合は、自社だけで抱え込まず、早めに相談しましょう。
主な相談先は次のとおりです。
- 取引金融機関
- 日本政策金融公庫
- 商工会議所・商工会
- 税理士・公認会計士
- 弁護士
- 経理・財務の専門家
特に、金融機関への相談は早いほど選択肢が増えます。
資金が完全に不足した後ではなく、資金繰り表上で数か月後の不足が見えた段階で相談することが重要です。
また、利益が出ているのに資金が足りない状態を放置すると、黒字倒産につながる可能性があります。
金融機関とは、資金が必要なときだけ連絡するのではなく、業績が良い時期から定期的に情報共有し、関係を作っておくことも大切です。
関連記事:黒字倒産とは?原因・有名企業の事例・回避策をわかりやすく解説
業種別|資金繰り改善のポイント
資金繰りが悪化する原因は、業種によって異なります。
飲食店・小売業
飲食店や小売業は、現金やキャッシュレス決済による売上が多く、売掛金の回収期間は比較的短い傾向があります。
一方で、次の費用が資金繰りを圧迫しやすくなります。
- 家賃
- 人件費
- 食材費
- 商品仕入
- 廃棄ロス
- 水道光熱費
食材や商品の廃棄ロスを減らし、適正在庫を維持することが重要です。
キャッシュレス決済については、決済会社ごとに入金回数や入金日が異なります。手数料だけでなく、入金サイトも確認しましょう。
建設業・製造業
建設業や製造業では、材料費、外注費、人件費の支払いが先に発生し、完成・納品後に売上代金を回収するケースが多くあります。
そのため、CCCが長くなりやすい業種です。
次のような対策が考えられます。
- 着手金や前受金を設定する
- 工事や製造工程に応じて中間金を請求する
- 出来高払いを導入する
- 材料の発注量を見直す
- 支払条件を交渉する
- 公共工事の前払金制度を活用する
また、受注が急増すると、売上入金前に材料費や外注費が増えます。
売上拡大局面では、利益計画だけでなく、増加運転資金も見込んでおく必要があります。
BtoBサービス業・卸売業
BtoBサービス業や卸売業では、掛け取引が多く、売掛金の回収期間が資金繰りに大きく影響します。
主な対策は次のとおりです。
- 請求書を早期に発行する
- 回収サイトを短縮する
- 前受金や着手金を設定する
- 入金遅延の早期督促を行う
- 取引先の与信管理を行う
- 特定の取引先への売上集中を避ける
売上が増えている会社では、売掛金の増加によって資金が不足することもあります。
月次決算では、売上高だけでなく、売掛金残高と回収日数も確認しましょう。
EC・ネット通販
ECやネット通販では、決済代行会社やECモールからの入金時期が資金繰りに直結します。
売上が計上されても、実際に入金されるまで一定の期間があるためです。
主な改善策は次のとおりです。
- 入金回数が多い決済サービスを選ぶ
- 早期入金サービスの手数料を比較する
- 在庫を持ちすぎない
- 広告費の回収期間を確認する
- 返品やキャンセル率を把握する
- 仕入れと入金の時期を合わせる
特に広告費を先に支払い、商品の売上入金が後になる事業では、売上が伸びるほど資金需要が増えることがあります。
関連記事:運転資金とは?必要額の計算方法・目安と不足時の対処法
資金繰りが苦しいときにやってはいけない対応
資金繰りが苦しくなると、目先の支払いを優先するあまり、状況をさらに悪化させる対応を取ってしまうことがあります。
高金利の借入を繰り返す
ノンバンクなどから高金利の借入を繰り返すと、利息と返済が新たな資金負担になります。
返済のために別の借入を行う状態になると、資金繰りの立て直しが難しくなります。
借入を検討する場合は、金利だけでなく、毎月の返済額、返済期間、今後の資金繰りへの影響を確認しましょう。
税金や社会保険料の滞納を放置する
税金や社会保険料を納付できない場合でも、何も相談せずに放置することは避けるべきです。
延滞金や延滞税が発生する可能性があるほか、督促後も納付しなければ、財産の差押えを受ける可能性があります。
一括納付が難しい場合は、税務署や年金事務所に早めに相談しましょう。
要件を満たす場合は、猶予制度や分割納付を利用できる可能性があります。
ただし、相談すれば必ず猶予や分割が認められるわけではありません。必要書類や今後の納付計画を準備して相談することが重要です。
売上や利益だけを見て判断する
利益が出ているから資金繰りに問題がないとは限りません。
売掛金や在庫が増加している場合や、借入金の返済、税金の納付、設備投資がある場合は、利益が出ていても預金残高が減ることがあります。
損益計算書だけでなく、貸借対照表と資金繰り表も確認しましょう。
問題を先送りして相談しない
資金ショートまでの期間が長いほど、打てる対策は多くなります。
反対に、支払日の直前になると、融資の審査が間に合わず、高コストな方法しか選べなくなることがあります。
資金繰り表で不足が見えた段階で、金融機関や専門家に相談しましょう。

資金繰り改善に関するよくある質問
Q.資金繰りを改善するために、一番即効性のある方法は?
短期間で資金を確保しやすい方法としては、遊休資産の売却やファクタリングがあります。
すでに売却できる資産や売掛金があれば、比較的早く現金化できる可能性があります。
ただし、資産売却は一度しか使えず、ファクタリングには手数料がかかります。
当面の資金を確保する手段として利用しつつ、利益率や固定費、売掛金の回収期間なども並行して見直す必要があります。
Q.銀行から借りにくいときは?
民間金融機関からの融資が難しい場合でも、次のような選択肢があります。
- 日本政策金融公庫の融資制度
- 自治体の制度融資
- 信用保証協会の保証付き融資
- 既存借入の返済条件変更
- 中小企業活性化協議会への相談
すでに借入金の返済負担が重い場合は、金融機関に返済条件の変更、いわゆるリスケジュールを相談する方法もあります。
ただし、返済条件を変更すると、その後の新規融資に影響する可能性があります。今後の事業計画と資金繰り表を準備したうえで相談しましょう。
Q.補助金や助成金は資金繰りに使える?
補助金や助成金の多くは、事業を実施して費用を支払った後に入金されます。
そのため、目先の支払いに必要な運転資金を直接補う方法としては使いにくい傾向があります。
また、申請しても必ず採択・受給できるとは限りません。
補助金や助成金は、中長期的な設備投資や人材採用の計画に組み込み、日常の資金繰りとは分けて管理しましょう。
Q.売上が増えているのに預金が減るのはなぜですか?
売上の入金よりも先に、仕入れ、外注費、人件費、広告費などの支払いが増えている可能性があります。
また、売上が増えると売掛金や在庫も増え、会社の資金が事業内に拘束されます。売上高だけでなく、売掛金、在庫、買掛金の増減と、売上代金の回収期間を確認しましょう。
サービス一覧