資金繰り表の作り方を、無料Excelテンプレートと記入例つきで解説。収入の部・支出の部の埋め方から、期首残高・期末残高の見方、予定と実績を比べるPDCAの回し方、手元資金アラートの活用まで、月次でお金の流れを見える化する手順をわかりやすく紹介します。
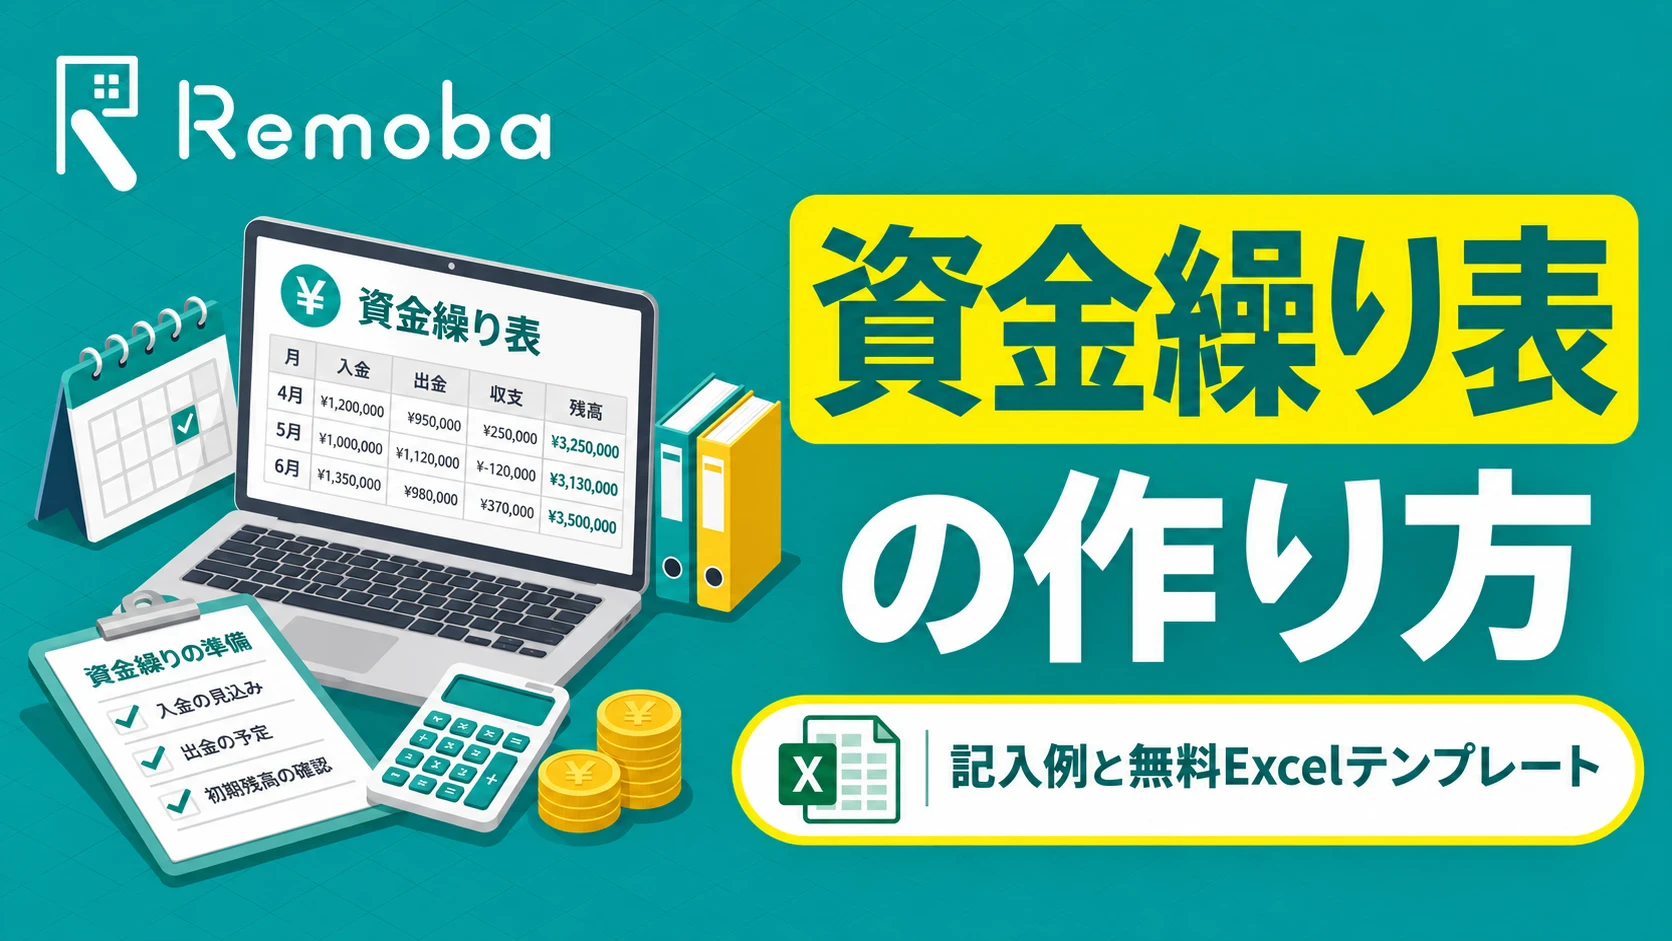
資金繰り表の作り方|記入例と無料Excelテンプレートで月次のお金の流れを見える化

目次

「資金繰り表を作ったほうがいいのはわかるけれど、何をどう書けばいいのかわからない」そんな方に向けて、この記事では資金繰り表の作り方を、記入例を使いながら一から解説します。また実務に使用できる無料のExcelテンプレートを配布します。テンプレートは青文字のセルに金額を入力するだけで、収入合計・支出合計・収支差額・期末残高がすべて自動計算されます。経理に不慣れな方でも、今日から月次のお金の流れを「見える化」できます。
無料Excelテンプレートを配布中
この記事で解説する資金繰り表は、そのまま使えるExcelテンプレートとして配布しています。「週次」「週次の記入例」「月次」「月次の記入例」「使い方ガイド」の5シート構成。週次・月次とも「予定・実績・差額」を並べて管理でき、青文字のセルに数字を入れるだけで自動集計されます。手元資金が設定ラインを下回ると、色でアラートも表示されます。
なお「そもそも資金繰りとは何か」を先に押さえたい方は、基礎をまとめた記事もあわせてご覧ください。
関連記事:資金繰りとは?意味・読み方から管理の基本までわかりやすく解説
資金繰り表とは?まずは全体像をつかむ
資金繰り表とは、一定期間の現金の入金と出金を予測・記録し、手元資金(現金・預金)の残高がどう推移するかを見える化する管理表です。決算書類であるキャッシュフロー計算書と違って様式は自由で、会社の実態に合わせて項目を設計できます。
資金繰り表の骨格は、実はとてもシンプルです。
期首残高(月初の現金残高)+ 収入合計 − 支出合計 = 期末残高(月末の現金残高)
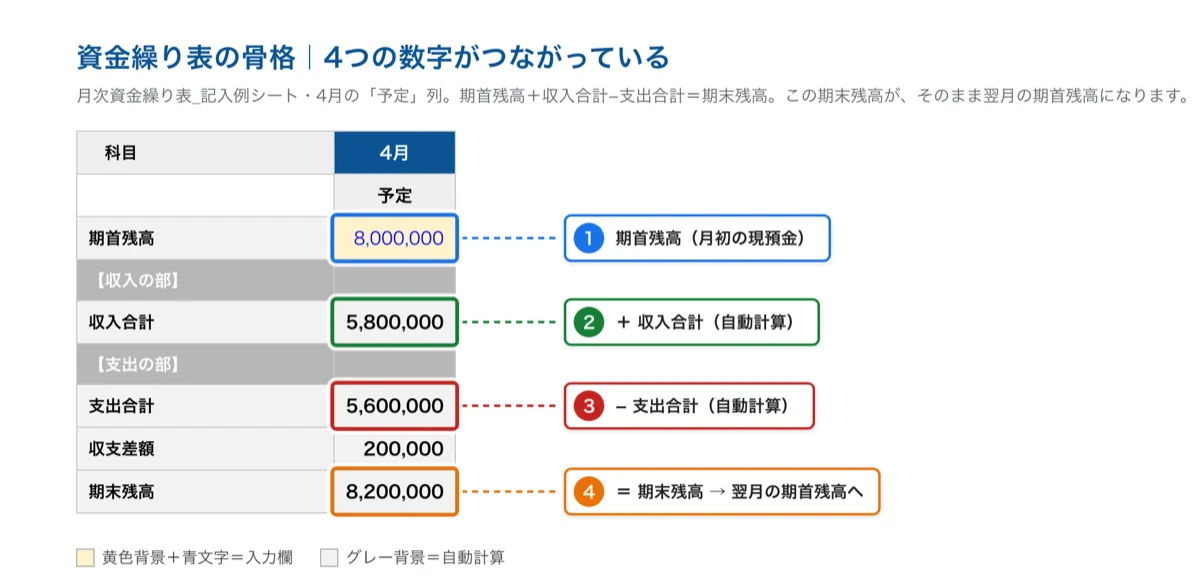
そして、ある月の期末残高が、そのまま翌月の期首残高になります。これを毎月つなげていくことで、1年を通じて資金がどう増減するかが一本の線として見えてきます。配布テンプレートでは、この期首→期末の引き継ぎも自動化されているので、最初の月の期首残高(予定・実績)だけ入力すれば、以降は自動でつながります。
資金繰り表の作り方【6ステップ】
配布テンプレートの構成に沿って、作成手順を順番に見ていきましょう。
STEP1|期間と様式を決める
まずは対象期間と細かさ(月次か週次か日次か)を決めます。年間の見通しをつかむなら月次で12ヶ月分(当期首から期末まで)が基本です。日々の資金が読みにくい時期は、週次シートを併用して細かく管理します。様式はExcelが便利です。より資金繰り状況が切羽詰まる状況であれば日次での資金繰り表をつくります。ゼロから作るのが大変なら、配布しているテンプレートをそのまま使ってください。
記入例:小売業のケースでは、まず月次シートで4月〜翌3月の12ヶ月を用意し、繁忙期(12月)と閑散期(夏)を含む1年を通して見られるようにします。
STEP2|期首残高(月初の現金残高)を入れる
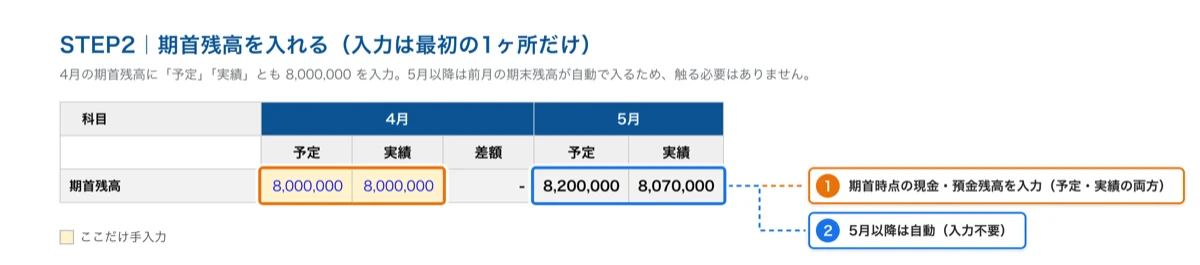
最初の月(例:4月)の「期首残高」に、月初時点の現金・預金残高を入力します。テンプレートでは、2ヶ月目以降の期首残高は前月の期末残高が自動で引き継がれるため、入力するのは最初の1ヶ所だけです。
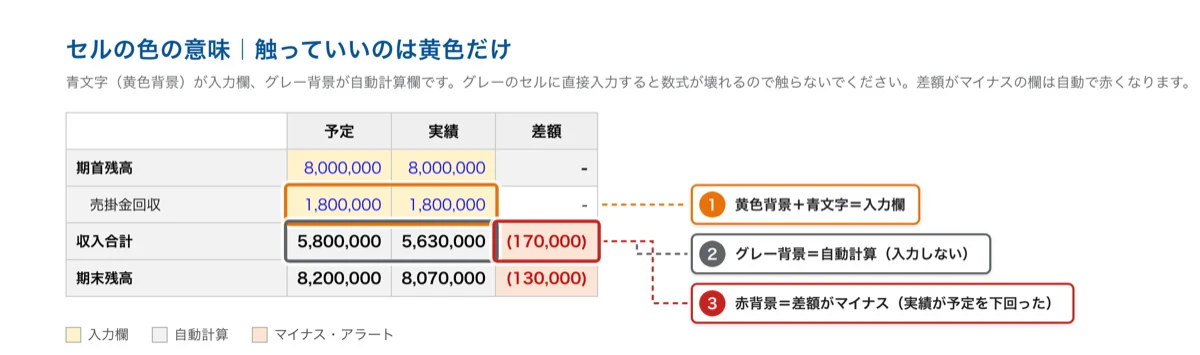
記入例:4月1日時点の通帳・現金の合計が800万円なら、4月の期首残高の「予定」と「実績」の両方に「8,000,000」と入力します。5月以降の期首は自動で入るので、触る必要はありません。
STEP3|収入の部の項目決定と入力
収入の部には、その月に実際に入金される金額を入れます。テンプレートでは次の項目を用意しています。
- 売掛金回収
- クレカ入金
- 現金売上
- その他収入
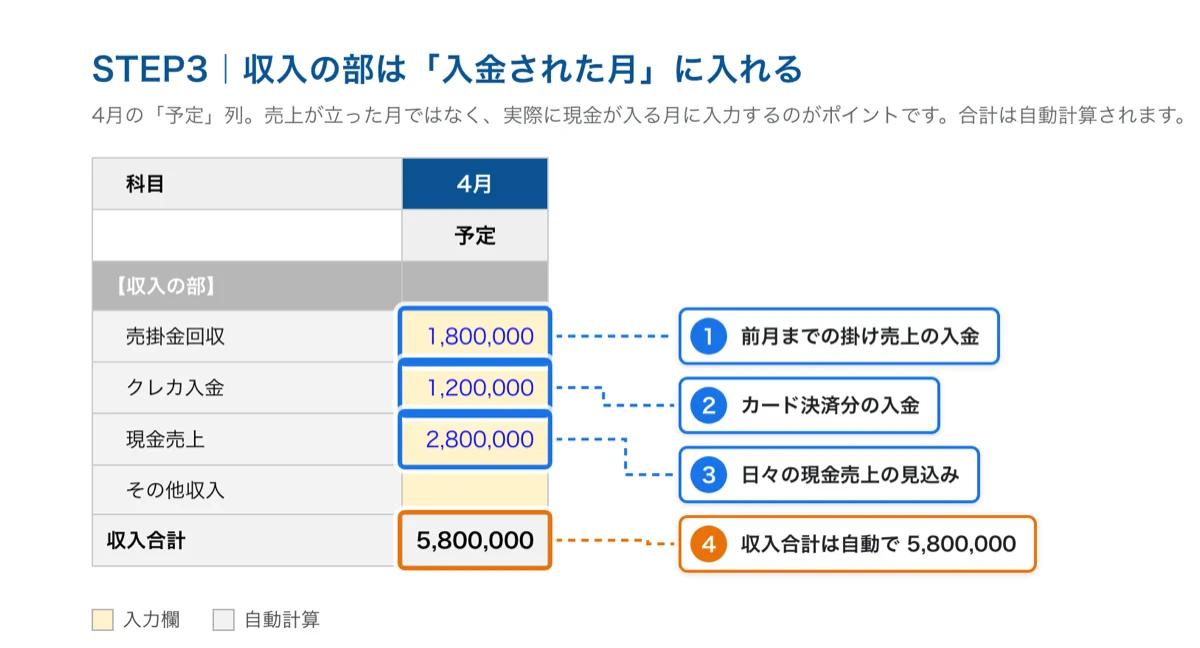
ポイントは、売上の「計上時点」ではなく、実際に現金が入る「入金の時点」で入れることです。掛け取引が多い会社ほど、売上が立つ月と入金される月のズレが資金繰りを左右します。
テンプレートでは科目ごとに入金方法(振込/クレジットカードなど)とタイミングも設定しています。
記入例:4月に、日々の現金売上の見込み280万円を「現金売上」に、前月までの掛け売上の入金180万円を「売掛金回収」に、カード決済分の入金120万円を「クレカ入金」に入力します。すると4月の収入合計は自動で580万円と計算されます。
STEP4|支出の部の項目決定と入力
支出の部には、その月に実際に支払う金額を入れます。
- 仕入代金
- 人件費・給与
- 外注費
- 家賃・リース料
- 社会保険
- 返済
- 光熱費
- システム費用
- 広告費
- 交際費・会議費
- 交通費
- その他支出(税金などはここに含めます)
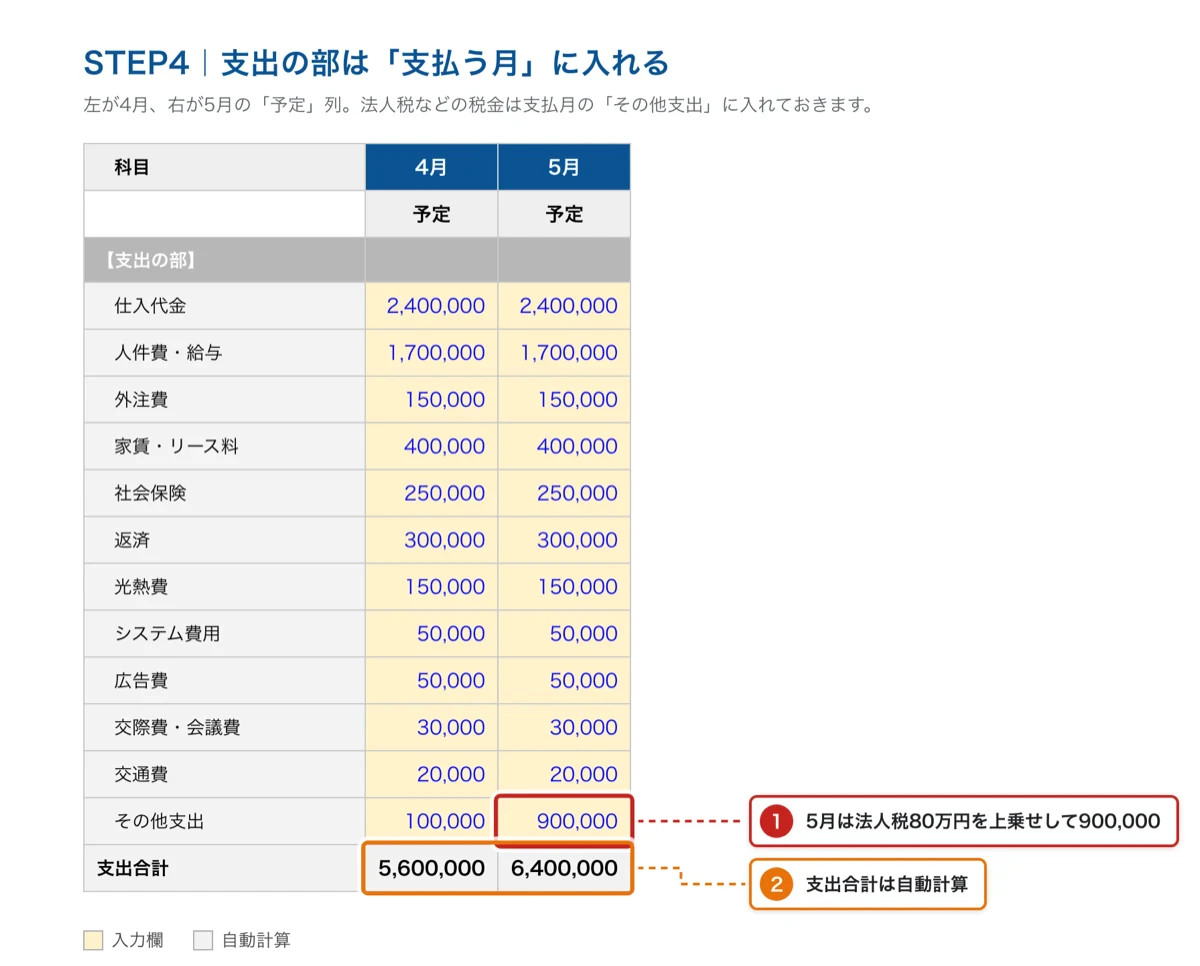
法人税や消費税などの税金は支払月が決まっているので、忘れず該当月の「その他支出」に入れておきましょう。項目は自社に合わせて自由に増やせます。
記入例:4月は仕入代金240万円・人件費170万円・社会保険25万円・家賃40万円・返済30万円・外注費15万円・光熱費15万円・システム費用5万円・広告費5万円・交際費3万円・交通費2万円・その他支出10万円で、支出合計は560万円。5月は法人税80万円の納付があるため、「その他支出」を90万円にして支払月に反映します。
STEP5|収支差額と期末残高を確認する
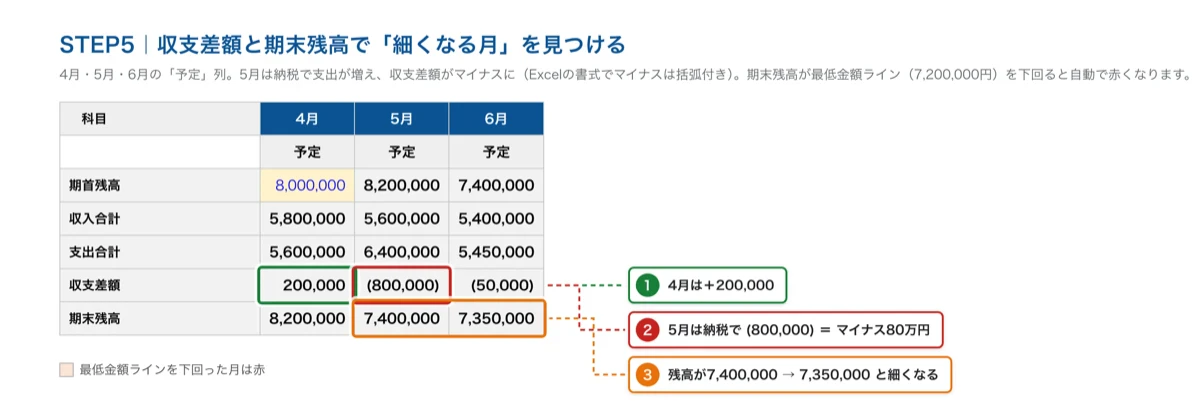
ここはテンプレートが自動計算します。「収支差額(収入合計−支出合計)」と、それを反映した「期末残高」が算出されます。期末残高が細くなる月がないかを目で追うのが、資金繰り表を見るいちばんのポイントです。テンプレートには手元資金の最低ラインを設定でき、期末残高がそれを下回ると色で警告が出るので、危険な月を早く見つけられます。
記入例:4月は収入580万円−支出560万円で収支差額は+20万円。期首800万円に足して、期末残高は820万円と自動表示されます。5月は法人税で支出が増え、収支差額は−80万円、期末残高は740万円まで下がります。
STEP6|予定と実績を比べてPDCAを回す
資金繰り表は作って終わりではありません。月次・週次シートとも「予定・実績・差額」を並べる作りになっており、月初に予定を入れ、入出金が確定したら実績を更新します。差額を確認して原因(入金遅れ、想定外の支出など)を振り返り、翌週・翌月の見込みに反映する——この繰り返しで精度が上がっていきます。
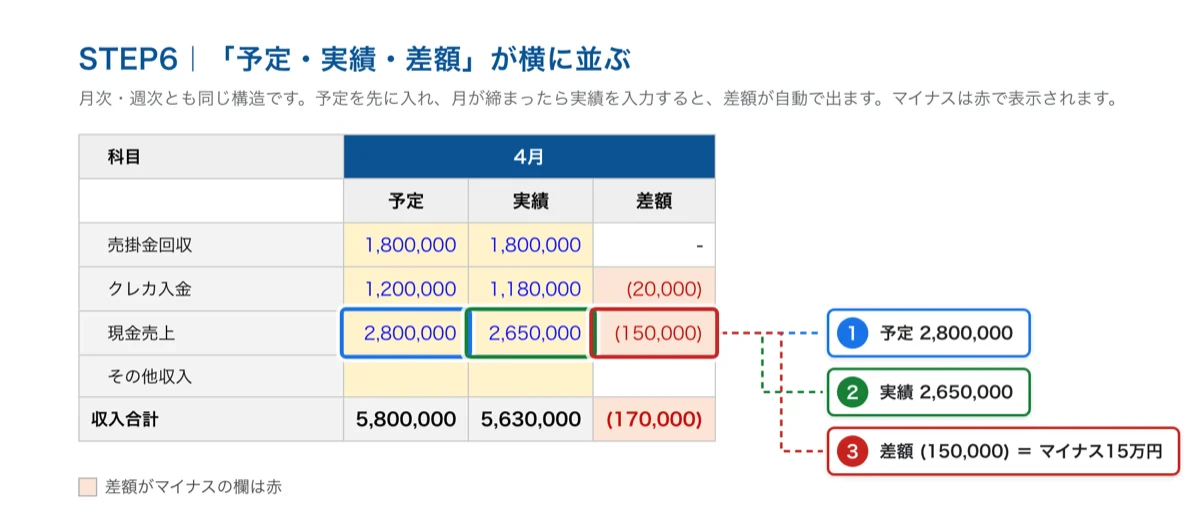
記入例:4月の現金売上を予定280万円で入れておき、実績が265万円だった場合、差額はマイナス15万円。原因(天候不順による客足の落ち込みなど)を記録し、翌月以降の見込みに反映します。
月次・週次・日繰りの使い分け
資金繰り表は、見たい時間軸によって粒度を変えます。使い分けの目安は次のとおりです。
- 月次:年間の資金の山と谷(納税月、賞与月、季節変動など)を大づかみに把握する。まずはここから。
- 週次:大きな入金・支払いが集中する時期や、資金がやや心もとない1〜2ヶ月先を、週単位で細かく追う。
- 日繰り:資金繰りがタイトで、日々の残高が支払いに間に合うかを一日単位で管理したいとき。
配布テンプレートは月次・週次とも「予定・実績・差額」を並べる作りにしています。各科目に「入金・支払の方法(振込/口座振替/クレジットカード)」「変動費か固定費か」「毎月25日・月末などのタイミング」をあらかじめ設定しておくと、予定を機械的に置けるようになり、入力の手間が減ります。実績が固まったら差額を見て、ズレの大きい科目から原因をつぶしていきましょう。
手元資金はいくら残すべき?最低ラインの決め方
資金繰り表を見るとき、「残高がゼロを割らなければいい」というわけではありません。急な支払いや売上の落ち込みに備え、一定の手元資金(現金・預金)を常に確保しておく必要があります。
目安としてよく使われるのが、毎月出ていく固定費(人件費・家賃・返済など)の3〜6ヶ月分です。売上の変動が大きい業種ほど、厚めに持っておくと安心です。配布テンプレートには手元資金の「最低金額ライン」を設定できる欄があり、期末残高がそのラインを下回った月は色で警告が出ます。
ラインを割りそうな月が数ヶ月先に見えたら、その前に資金調達や支払条件の見直しを検討する——これが資金繰り表のいちばん実践的な使い方です。
具体的な立て直しの手は、改善策の記事で解説しています。
記入例で読み解く|数字が語るお金の流れ
テンプレートの「月次資金繰り表_記入例」を例に、年度初めに入力した予定ベースで、1年間の動きを追ってみましょう。季節変動のある小売業を想定しています。
- 期首(4月)の現金残高は800万円。毎月の収支はほぼトントンで推移します。
- 5月に法人税の支払いが重なり、期末残高は740万円へ低下。
- その後も夏場は売上が落ち込み、9月には700万円まで残高が細くなります。
- 12月は繁忙期で売上が大きく伸び、収支差額が一気にプラスへ。残高は1,030万円まで回復します。
- 年明けにやや落ち着き、期末(3月)は1,010万円で着地します。
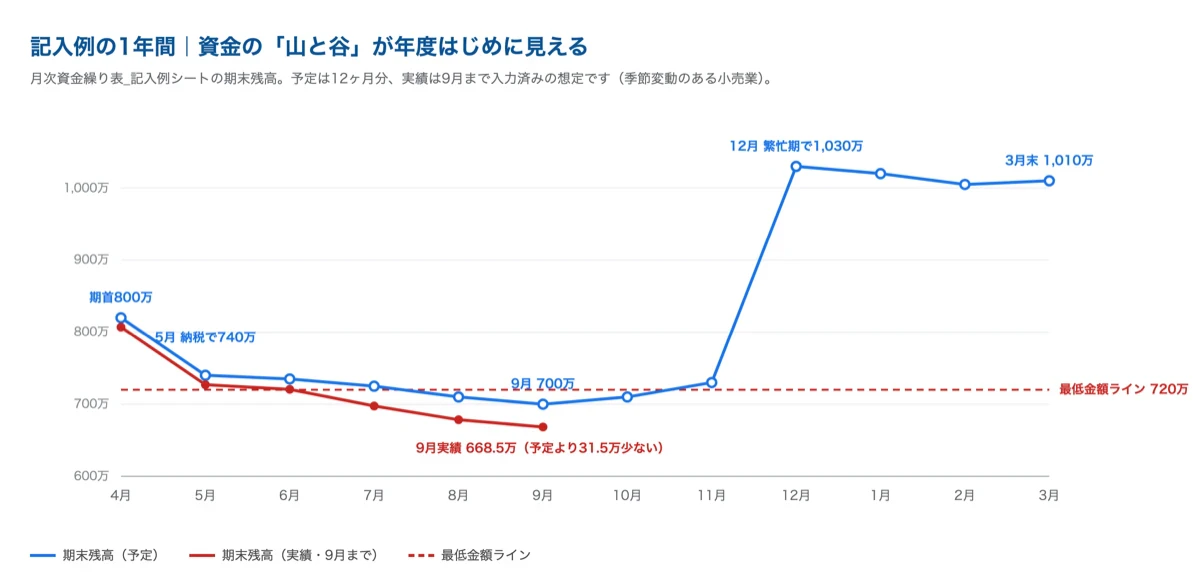
この図では「5月の納税」「夏場の売上減」「12月の繁忙」といった資金の山と谷が、年度のはじめに一目で見えます。
もし資金繰り表を作っていなければ、夏場に残高が細くなっていることに気づかず、慌てて対応することになったかもしれません。先に見えていれば、「夏を越えるために春のうちに借入枠を確保しておく」といった手を、落ち着いて打てます。これが、資金繰り表で月次のお金の流れを見える化する価値です。
記入例では9月まで実績も入力しています。売上の未達や入金の遅れが重なり、9月末の実績残高は予定より31.5万円少ない668.5万円。予定では8〜10月に最低金額ライン(720万円)を下回る見込みでしたが、実績では1ヶ月早い7月から下回り、赤くアラートが出ています。予定だけでなく実績を毎月入れることで、こうしたズレに早く気づけます。
業種別|資金繰り表を作るときのコツ
同じ資金繰り表でも、業種によって気をつけるポイントは変わります。代表的な例を挙げます。
- 飲食店・小売業など(日銭商売):現金売上が毎日入る一方、仕入・人件費・家賃の支払日はほぼ固定です。曜日や季節による売上変動が大きいので、月次に加えて週次・日繰りで見ると安心です。
- 建設業・製造業:工事や受注ごとに入金までの期間が長く、先に材料費や外注費の支払いが発生しがちです。この立替期間をまたぐ資金の手当てが要になるため、案件ごとに入出金を管理すると精度が上がります。売上拡大に伴う資金不足は運転資金の考え方とあわせて確認してください(後述)。
- BtoBのサービス業・卸売業:掛け取引が中心で、売掛金の回収サイトと買掛金の支払サイトの差(サイトギャップ)が資金繰りを左右します。回収の遅れが響きやすいので、入金予定日ごとの管理が効きます。
いずれの業種も、収入・支出の科目は自社の実態に合わせて増やして構いません。まずは金額の大きい項目から押さえるのがコツです。
ダウンロード後の初期設定ガイド
テンプレートを自社用に整えるための、最初の設定手順をまとめます。難しい操作はありません。
- 年度・対象期間を書き換える:月次シート上部の「対象期間」に、自社の年度(例:2025年4月〜2026年3月)を入力します。
- 期首残高を入れる:最初の月の期首残高(予定・実績)に、期首時点の現金・預金残高を入力します。以降の月は自動でつながります。
- 科目名を自社に合わせる:収入・支出の科目名(C列)は自由に変更できます。支払方法・変動/固定・タイミング(B・D・E列)も自社に合わせて書き換えてください。使わない科目は空欄のままで問題ありません。
- 行を追加する場合:支出の部の途中に行を挿入すると、合計(SUM)に自動で含まれます。挿入した行には、上の行の数式(差額・合計)をコピーしてください。
- 手元資金の最低ラインを設定する:週次・月次シートの「最低金額ライン」(F31)に、確保しておきたい手元資金額を入力します。期末残高がこれを下回ると色で警告が出ます。
- 予定→実績の順で入力する:まず予定を入れ、入出金が確定したら実績を更新します。差額を見て翌週・翌月に反映します。
セルの色は、青文字(黄色背景)のセルが入力欄、グレー背景のセルが自動計算欄です。グレーのセルには直接入力しないよう注意しましょう。
資金繰り表でつまずきやすいポイント
- 計上と入出金を混同する:売上が立った月ではなく、入金される月に記入します。ここを間違えると表が実態とずれます。
- こまかく作りすぎて続かない:最初から完璧を目指すより、主要な項目だけで始めて徐々に精度を上げるほうが続きます。
- 予定を入れっぱなしにする:実績を入れて振り返らなければ精度は上がりません。予実の比較をセットで習慣化しましょう。
資金繰りが厳しいとわかったら
資金繰り表を作ってみて、先々の残高が心もとないとわかったら、早めに手を打つことが大切です。売掛金の回収を早める、支払条件を見直す、借入やファクタリングで資金を手当てするなど、打てる対策は複数あります。具体的な進め方は改善策の記事で解説しています。
関連記事:キャッシュフローを改善する10の方法
また、売上拡大にともなう資金不足(増加運転資金)が原因の場合は、運転資金の考え方もあわせて確認しておきましょう。
関連記事:運転資金とは?必要額の計算方法・目安と不足時の対処法
資金繰り表に関するよくある質問
Q.Excelと手書き、どちらがよい?
Excelがおすすめです。合計や残高が自動で計算され、修正やコピーも簡単なため、更新の手間が大きく減ります。配布しているテンプレートを使えば、数式を自分で組む必要もありません。
Q.どのくらいの頻度で更新すればよい?
月次表は毎月、実績が固まったタイミングで更新します。資金繰りがタイトな時期は、週次で追うと安心です。予定を入れっぱなしにせず、実績を反映して差額を見ることが精度向上のカギです。
Q.誰が作るべき?
日々の数字を把握している経理担当者が作成し、経営者と月に一度確認する形が理想です。作成と点検を分担することで、見落としを防げます。
Q.会計ソフトがあれば資金繰り表は不要?
いいえ。会計ソフトは主に「過去の記録」を扱うのに対し、資金繰り表は「未来の予測」が目的です。役割が異なるため、両方を併用するのが理想的です。会計ソフトの実績データを、資金繰り表の予測の土台として活用しましょう。
まとめ
資金繰り表は、「期首残高+収入−支出=期末残高」というシンプルな式を、月ごとに並べたものです。作り方の手順は、期首残高を入れ、収入の部・支出の部を入力し、期末残高の推移を確認するだけ。配布しているExcelテンプレートを使えば、期首残高の引き継ぎまで自動化されているので、今日から始められます。
大切なのは、作って終わりにせず、予定と実績を突き合わせながら先々の残高を見ていくこと。お金の流れが見えれば、納税や季節変動、投資のタイミングに慌てず、先手を打った経営ができるようになります。まずはテンプレートに、自社の数字を入れるところから始めてみてください。
サービス一覧