労務アウトソーシングを導入しても、勤怠の承認、入退社の情報回収、社会保険の期限管理は社内に残ります。契約前に確認できる失敗と、委託先の担当者依存など運用してから表面化する失敗を10例に整理し、それぞれの対策を解説します。
労務アウトソーシングの失敗例10選|勤怠・入退社・社会保険で社内に残る業務と対策

目次

労務アウトソーシングの失敗は、契約前に見えるものと見えないものがある

労務アウトソーシングの失敗には、性質の違う2種類があります。
ひとつは、契約前に確認すれば防げるものです。勤怠のどこまでを見てもらえるのか、入社時の書類回収を従業員に直接依頼できるのか、社会保険の手続き状況を社内から確認できるのか。これらは事前の確認で回避できます。
もうひとつは、運用を始めてからでないと分からないものです。委託先の担当者が変わった途端に対応品質が落ちる、業務が委託先の中で完結して社内から実態が見えなくなる、毎月同じ確認作業が繰り返されて運用がいつまでも改善しない。こうした問題は、数ヶ月から1年運用して初めて表面化します。
契約前のチェックリストは各社が公開していますが、導入から半年後の満足度を分けるのは後者であることが少なくありません。
この記事では、労務アウトソーシングでよくある失敗を10例、契約前に確認できるものと運用開始後に表面化するものに分けて整理します。
労務アウトソーシングでよくある失敗例10選
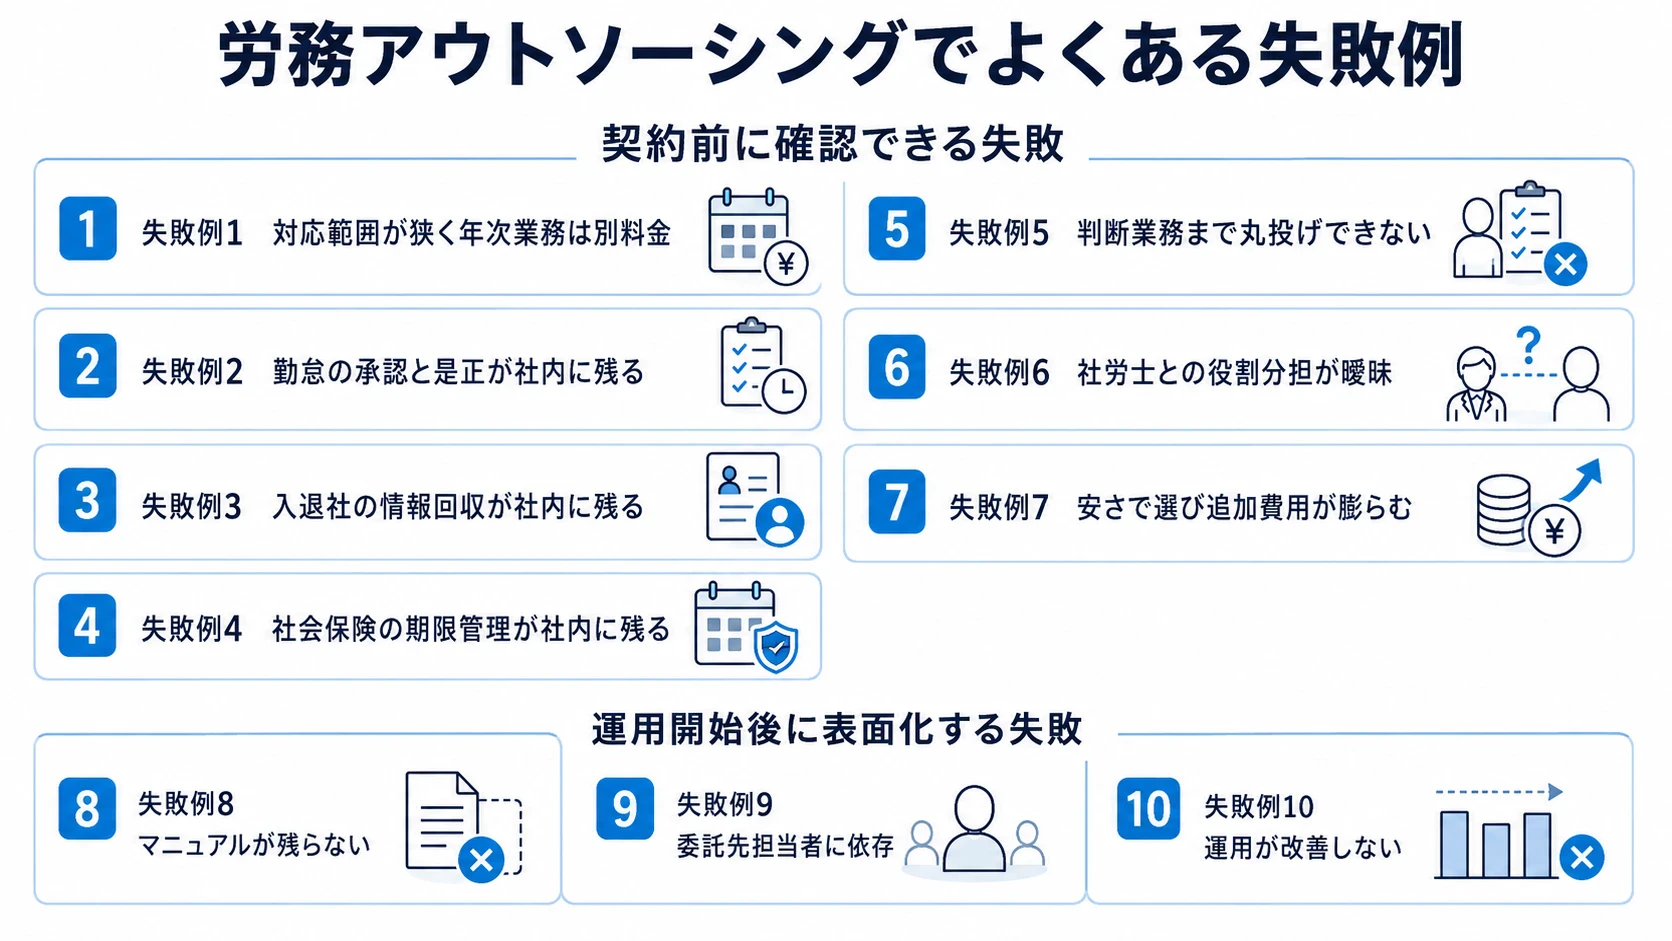
契約前に確認できる失敗が7つ、運用開始後に表面化する失敗が3つです。
契約前に確認できる失敗
- 対応範囲が狭く、入退社や年末調整が別対応だった
- 勤怠管理を外注しても、承認と是正が社内に残る
- 入退社手続きで、情報の回収と従業員対応が社内に残る
- 社会保険手続きの期限管理と進捗確認が社内に残る
- 社内の承認・判断業務まで丸投げできると思ってしまう
- 社労士との役割分担が曖昧になる
- 安さだけで選び、追加費用が膨らむ
運用開始後に表面化する失敗
- マニュアルや管理シートが残らない
- 委託先の担当者に依存してしまう
- 導入後の改善がなく、運用が変わらない
契約前に確認できる失敗
失敗例1:対応範囲が狭く、入退社や年末調整が別対応だった
「労務アウトソーシング」という言葉から、給与計算・入退社・年末調整・社会保険手続きをまとめて任せられると想定する方は少なくありません。しかし、サービスによって対応範囲は大きく異なります。
入退社手続きまでカバーするサービスもあれば、年末調整が年次業務として別料金扱いになるケース、社会保険・雇用保険の手続きは社労士との別契約が必要というサービスもあります。同じ「労務アウトソーシング」でも、年間で発生する業務のどこまでが含まれるかは各社で異なります。
対応範囲を確認しないまま契約した結果、「入社手続きは任せられるが、社会保険の資格取得届は自社対応が必要だった」「年末調整は別料金で、当初の見積もりより費用が増えた」という状況になることがあります。
対策
委託したい業務を事前に一覧化し、それぞれが月額料金に含まれるか・オプション扱いかを明確にしてもらいましょう。確認すべき業務としては、入社・退職手続き、社会保険・雇用保険手続き、年末調整、住民税更新、算定基礎届、月額変更届、従業員への案内・リマインド対応などが挙げられます。
「対応可能か」だけでなく「月額に含まれるか」まで確認するのがポイントです。
失敗例2:勤怠管理を外注しても、承認と是正が社内に残る
勤怠管理の外注では、集計と確認は任せられても、判断を伴う部分は社内に残ります。
委託先が対応できるのは、打刻状況の確認、未打刻者へのリマインド、月次の集計、締め処理といった作業です。一方、残業申請の承認、36協定の上限に近づいた従業員への対応、長時間労働が続く部署への是正、有給の年5日取得義務を満たしていない従業員への取得促進は、会社としての判断や指示が必要なため社内に残ります。
見落とされやすいのは、これらが「気づく」ところから始まる点です。上限に近づいていることに気づかなければ、対応も始まりません。委託先がアラートを上げてくれるのか、集計結果を渡すだけなのかで、社内の負担は大きく変わります。
また、打刻ルールそのものが整っていない場合、外注しても状況は改善しません。直行直帰の扱い、休憩時間の控除方法、みなし残業の運用、シフト制のパターン設定などが曖昧なままだと、委託先は集計できず、結局その都度確認が入ります。
対策
委託範囲を「集計まで」で終わらせず、アラートの有無まで確認してください。判断材料になるのは次の3点です。
- 36協定の上限に近い従業員を抽出して報告してもらえるか
- 有給の取得日数が不足している従業員をリストアップしてもらえるか
- 長時間労働者の月次報告を出してもらえるか
あわせて、打刻ルールが文書化されているかを事前に点検してください。整っていない場合は、ルールの整理から一緒に進められる委託先を選ぶ方が結果的に早く進みます。
実際に、複数拠点の勤怠管理を外部化して月初業務を大幅に削減した事例もあります。
導入事例:障がい者グループホーム29施設の勤怠管理をアウトソーシングし、月初業務をほぼゼロに
関連記事:勤怠管理システムおすすめ17選|人事労務BPO視点で選び方を解説
失敗例3:入退社手続きで、情報の回収と従業員対応が社内に残る
入退社手続きの外注では、手続きの実行は任せられても、その手前にある情報の回収が社内に残りがちです。
入社手続きに必要なのは、マイナンバー、基礎年金番号、雇用保険被保険者番号、扶養親族の情報、給与振込口座、通勤経路と定期代、前職の源泉徴収票などです。これらは従業員から集めるしかなく、期限までに揃わなければ手続きが止まります。委託先が従業員に直接連絡できる契約になっていない場合、催促は社内担当者の仕事として残り続けます。
退職時も同様です。貸与物の回収、退職日の確定、離職票の交付希望の確認、住民税の徴収方法の選択、健康保険証や資格確認書の回収。本人の意思確認を伴うものは、やり取りが発生します。
入社が月に数名であれば大きな負担になりませんが、採用が続く時期や、年度替わりで入退社が重なる時期には、この回収作業だけで相当な時間が取られます。手続きそのものは外注できていても、担当者の体感は変わりません。

対策
委託先が従業員へ直接連絡できるか、その場合の連絡手段(メール、専用フォーム、クラウドツールの通知)を確認してください。従業員が自分で入力する形式にできれば、社内担当者を経由せずに情報が集まります。
期限までに回収できなかった場合の対応(誰が催促するか、手続きをいつまで待つか)も、あらかじめ決めておくと止まりません。
失敗例4:社会保険手続きの期限管理と進捗確認が社内に残る
社会保険の手続きには法定の期限があります。健康保険・厚生年金の資格取得届と資格喪失届は事実発生から5日以内、雇用保険の資格取得届は翌月10日まで、算定基礎届は7月10日まで。随時改定(月額変更届)は、固定的賃金の変動から3か月を経過した時点で判断します。
外注していても、期限に間に合わなかった場合の責任は会社側に残ります。そして問題になりやすいのは、手続きが進んでいるかどうかが社内から見えないことです。
委託先に情報を渡した後、いつ提出されたのか、受理されたのか、返戻が来ていないかが分からない。従業員から「保険証はいつ届きますか」と聞かれても即答できない。年金事務所から会社宛に照会が届いて初めて、手続きが止まっていたと気づく。こうしたことが起こります。
随時改定の判断漏れも起きやすい項目です。昇給や手当の変更があった従業員を、誰が抽出して誰が判断するのか。ここが決まっていないと、変更から数か月経ってから遡って処理することになり、保険料の精算も必要になります。
対策
手続きの進捗が社内から確認できる形になっているかを、次の3点で確認してください。
- 提出済みかどうかがどこで分かるか(ステータスの共有方法)
- 返戻や照会が来た場合、誰にいつ連絡が入るか
- 期限が近い未処理の手続きが一覧で見えるか
随時改定については、対象者の抽出を委託先が行うのか社内で行うのかを契約時に明確にしてください。抽出と判断の担当が分かれていると、どちらもやらないまま漏れることがあります。
失敗例5:社内の承認・判断業務まで丸投げできると思ってしまう
労務アウトソーシングが外部化できるのは「実務の処理」であり、「会社としての判断」ではありません。
給与の最終承認、昇給・手当の変更判断、就業規則の改定、労務トラブルへの対応方針、懲戒や配置転換の判断。これらは外注先が代わりに決めることはできません。社内に残すべき業務です。
ここを曖昧にしたまま進めると、「委託先が判断してくれると思っていた」「結局、自社で意思決定が必要なことばかり出てきた」という不満につながります。
対策
外部化する業務と社内に残す業務を、導入前に書き出して整理しましょう。
領域 | 外部化しやすい業務 | 社内に残る業務 |
勤怠管理 | 打刻状況の確認、集計、未打刻者へのリマインド | 残業の承認、労働時間の上限に対する方針判断 |
入退社手続き | 必要情報の回収、書類作成、提出代行 | 採用条件・退職条件の決定 |
社会保険 | 資格取得・喪失の手続き進行、進捗管理 | 加入区分の判断が分かれる場合の方針決定 |
年末調整 | 従業員への案内、書類回収、内容確認、差し戻し | 例外ケースの取り扱い判断 |
就業規則・制度 | 改定に必要な資料の準備 | 改定の可否と内容の決定 |
労務トラブル | 事実関係の情報整理 | 対応方針の決定、懲戒・配置転換の判断 |
この整理をしておくと、導入後に「聞いてなかった」という認識の食い違いが減ります。
失敗例6:社労士との役割分担が曖昧になる
顧問社労士と契約しながら労務アウトソーシングも導入する、というケースは珍しくありません。ただし、両者の役割分担が曖昧なまま走り始めると、「就業規則の改定はどちらに相談すればいいのか」「労務相談は社労士?委託先?」という混乱が生まれます。
一般的に、社労士は就業規則・労務相談・法令対応など専門的な判断が必要な領域・独占業務に強みがあります。一方、労務アウトソーシング会社は、入退社情報の回収、年末調整の書類回収と不備確認、従業員へのリマインド、クラウドツールの運用といった実務処理が中心です。専門的な判断ではなく、手続きを前に進めるための作業を担う位置づけです。
両者を使い分ける場合、社内の担当者が双方の橋渡し役になり、かえって負荷が増えることもあります。
対策
労務相談の窓口はどちらか、就業規則や社内規程の改定を誰に相談するか、法改正への対応方針を誰が示すかを導入前に整理しておきましょう。既存の顧問社労士と連携できる委託先かどうかも、選定時の重要な確認ポイントです。
なお、社会保険・雇用保険手続きの分担については、失敗例4で触れた進捗確認の仕組みとあわせて決めておくと漏れが起きにくくなります。
失敗例7:安さだけで選び、追加費用が膨らむ
月額費用の安さで選んだ結果、必要な業務がオプション扱いで追加費用が重なり、総額が想定を大きく超えるケースがあります。
追加費用になりやすいのは、年末調整・住民税更新・社会保険手続き・入退社手続き・従業員数の増加に伴う従量課金・初期設定・マニュアル作成・緊急対応などです。月次業務は安く見えても、年次業務や発生系業務がオプションになっている場合、年間トータルでは高くなることがあります。
対策
見積もりを取る際は月額だけでなく、年間で発生するすべての費用項目を確認しましょう。初期費用・年次業務の費用・従業員数の増加に伴う変動・契約終了時の引き継ぎ費用なども含めて比較することが重要です。
運用開始後に表面化する失敗
失敗例8:マニュアルや管理シートが残らない
外注すると、業務が委託先の中で完結してしまい、社内にノウハウが蓄積されない、という問題が起きることがあります。
社会保険手続きの進捗が社内で把握できない、年末調整の対応状況が委託先に問い合わせないと分からない、従業員から「手続きはどうなっていますか」と聞かれても即答できない。こうした状態になると、外注への依存度が高まるばかりで、将来的な見直しの選択肢が狭まります。
対策
業務フロー・月次スケジュール・チェックリスト・管理シートが社内にも共有される体制かどうかを確認しましょう。外注していても、自社が状況を把握できる透明性は確保しておく必要があります。
委託先を変更する可能性がゼロでない以上、業務の実態が社内から見える状態を保っておくことは、契約継続の判断材料としても意味を持ちます。
失敗例9:委託先の担当者に依存してしまう
社内の属人化を解消しようと外注したのに、今度は委託先の特定担当者に依存する形になってしまう。これは属人化の解消ではなく、属人化の移転です。
起きていることは、外注前と構造が同じです。自社の事情を把握しているのが一人しかいない、その人がいないと話が進まない、判断の根拠が本人の頭の中にある。違うのは、その一人が社外にいることだけです。
しかも外注後は、社内にいた頃より状況が見えにくくなります。担当者の稼働状況が分からない、他社を何件掛け持ちしているか把握できない、退職や異動の予定を事前に知ることもできません。
このパターンは、導入直後にはまず表面化しません。担当者との相性が良く、対応も丁寧で、満足度が高い状態が続きます。問題が出るのは、その担当者が交代したときです。
- 引き継ぎ後に対応品質が明らかに落ちる
- 過去の経緯を何度も説明し直すことになる
- 「前の担当者はこう対応してくれた」という説明が通じない
- 例外的な取り扱いのルールが引き継がれておらず、手続きにミスが出る
対策
選定時に、担当者個人ではなく組織としての体制を確認してください。
- 実務を担当者一人で完結させず、チームで対応する体制になっているか
- 担当者以外に、自社の状況を把握しているメンバーがいるか
- 対応履歴や判断の経緯が、担当者の記憶ではなく記録として残っているか
- 担当者交代時の引き継ぎ手順が決まっているか
- 管理者や責任者が定期的に関与しているか
商談の場では担当者の印象で判断しがちですが、その担当者が来年も担当している保証はありません。人柄ではなく、担当者が変わっても運用が続く仕組みがあるかどうかで見てください。
確認方法として有効なのは、「これまでに担当者が交代した事例はありますか、そのときどう引き継ぎましたか」と直接聞くことです。答えが具体的であれば体制があり、曖昧であればおそらく担当者任せです。
失敗例10:導入後の改善がなく、運用が変わらない
労務アウトソーシングは導入して終わりではありません。従業員数の増加・入退社の増加・制度変更・ツールの変更に伴い、運用は継続的に見直す必要があります。
作業代行だけで定例や改善提案がない委託先の場合、毎月同じ確認作業が残り続け、社内の負担が減らないまま費用だけがかかる状態になることがあります。ツールを使いこなせないまま放置される、マニュアルが更新されないまま担当者交代になる、といったことも起きやすくなります。
対策
月次の振り返りや業務フローの改善提案が契約に含まれるかを確認しましょう。単なる作業の代行ではなく、会社の規模や状況の変化に合わせて運用を進化させていける体制があるかどうかが、長期的な満足度に直結します。
契約時に定例の頻度と議題を決めておくと形骸化しにくくなります。月次であれば「今月発生した差し戻し・不備の件数と原因」「翌月以降に運用を変える点」を固定議題にしておくと、単なる報告会になりません。
給与計算まわりの失敗は、別記事で解説しています
労務アウトソーシングの中でも、給与計算は独自のつまずき方をします。勤怠締めの確認が社内に残る、入退社・昇給・手当変更の情報整理が担当者に集中する、申し送り事項が個人メモにしか残らず翌月の反映が漏れる、委託先指定のExcelへの再入力で二重管理が発生する、といったものです。

これらは給与計算に固有の論点で、対策も個別に整理する必要があります。給与計算を含めて外注を検討している場合は、関連記事をご覧ください。
労務アウトソーシングで失敗しないための確認ポイント
確認項目 | 確認する内容 |
委託範囲 | 入退社・年末調整・住民税更新・社会保険手続き・算定基礎まで含まれるか |
勤怠管理 | 集計だけか、36協定の上限や有給取得不足のアラートまで出るか |
入退社 | 委託先が従業員へ直接連絡できるか、情報回収の手段は何か |
社会保険 | 手続きの進捗が社内から見えるか、随時改定の対象者を誰が抽出するか |
社内に残る判断 | 承認・制度変更・トラブル対応など、会社側に残る意思決定は何か |
社労士連携 | 労務相談や就業規則の窓口はどちらか |
使用ツール | 既存の勤怠・人事システムを活かせるか、移行が必要か |
費用 | 月額・初期・追加・年次費用を含めた年間総額 |
チーム体制 | 担当者依存でなくチームで対応できるか、交代時の引き継ぎ手順があるか |
改善提案 | 定例の頻度と議題が決まっているか |
このうち、契約前の比較検討で抜けやすいのは下の2つです。対応範囲や費用は各社が資料で提示するため比較しやすい一方、チーム体制と改善提案は、こちらから聞かなければ話題に出ません。導入から半年後の満足度を分けるのはこの2点です。
また、すでに人事労務システムや勤怠システムを使っている場合は、それを活かした運用ができるかどうかも重要な判断軸です。既存の情報管理を委託先指定の形式に置き換える運用になると、費用対効果が大きく下がります。

Remoba労務なら、作業代行だけでなく運用設計まで支援
Remoba労務は、勤怠管理・給与計算・入退社手続き・年末調整・住民税更新などの労務実務をオンラインで支援する労務アウトソーシングサービスです。
単なる作業代行ではなく、どこまで社外で巻き取れるのか、どの業務が社内に残るのかを明確にしながら、情報共有フローの整備、クラウドツールの運用、マニュアル・管理シートの整備、月次での改善提案まで含めて支援します。既存の人事労務システムを活かした運用にも対応しており、ツール移行を前提としない形でスタートできます。
担当者一人に依存しないチーム体制で対応するため、引き継ぎや担当者交代による品質のばらつきも起こりにくい設計です。
以下のような状況の会社に向いています。
- 労務業務が特定の担当者に依存している
- 総務・経理・人事が労務を兼任していて手が回らない
- 社労士に依頼しているが、社内の実務負担が減っていない
- 勤怠の集計は終わっても、承認や是正の対応が社内に残っている
- 入退社が重なる時期に、書類回収と従業員対応で手が止まる
- クラウド労務ツールを導入したが、運用ルールが整っていない
よくある質問
Q. 労務アウトソーシングでよくある失敗は何ですか?
対応範囲を業務名だけで確認して契約し、勤怠の承認、入退社時の情報回収、社会保険の進捗管理といった作業が社内に残るケースです。また、導入から時間が経ってから、委託先の担当者への依存や運用が改善しないことが問題として表面化するケースもよくあります。
Q. 労務アウトソーシングは丸投げできますか?
実務処理の部分は外部化できますが、会社としての判断まで丸投げはできません。給与の最終承認・制度変更の判断・労務トラブルへの対応方針など、意思決定を伴う業務は社内に残ります。
Q. 一部の労務業務を外注すれば、社内の負担はなくなりますか?
一部の処理だけを委託しても、その前後にある作業が社内に残る場合があります。たとえば年末調整では書類の回収と従業員への催促が、社会保険手続きでは進捗の確認と期限管理が残ります。単体業務だけでなく、周辺の作業まで含めてどこまで対応してもらえるかを確認することが重要です。
Q. 勤怠管理を外注すれば、労働時間の管理は任せられますか?
集計と確認は任せられますが、残業の承認、36協定の上限に対する方針判断、長時間労働の是正は会社側に残ります。委託先が上限に近い従業員のアラートを出してくれるかどうかで、社内の負担は変わります。契約前に確認してください。
Q. 社会保険の手続きが期限に間に合わなかった場合、責任はどちらにありますか?
外注していても、届出義務は会社側にあります。そのため、手続きの進捗が社内から確認できる状態になっているかが重要です。提出済みかどうかの見え方、返戻や照会が来た場合の連絡フローを事前に確認してください。
Q. 委託先の担当者が変わると、対応品質は落ちますか?
担当者一人に依存した体制の場合は落ちる可能性があります。対応履歴や判断の経緯が記録として残っておらず、引き継ぎが口頭のみだと、過去の例外的な取り扱いが伝わらずミスにつながります。選定時に、チームで対応しているか、担当者交代の実績と引き継ぎ手順があるかを確認してください。
Q. 社労士に依頼していれば労務アウトソーシングは不要ですか?
必ずしも不要ではありません。社労士は法令対応や労務相談に強みがありますが、日々の勤怠集計・入退社時の書類回収・従業員へのリマインド・クラウドツールの運用は対応範囲外のことも多く、社内の実務負担が残るケースがあります。その場合、労務アウトソーシングの併用が有効です。
まとめ
労務アウトソーシングの失敗は、契約前に防げるものと、運用を始めてから表面化するものに分かれます。
勤怠の承認と是正、入退社時の情報回収、社会保険の期限管理は、外注しても社内に残りやすい業務です。どこまで巻き取ってもらえるのか、社内には何が残るのかを、業務名ではなく具体的な作業のレベルで確認してください。
一方、委託先の担当者への依存、社内から実態が見えなくなること、運用が改善しないままになることは、資料の比較では見えません。担当者が変わっても運用が続く体制があるか、業務の状況が社内から見える形になっているか、定期的に運用を見直す仕組みがあるか。導入から半年後の満足度は、ここで決まります。
なお、給与計算に絞った失敗例は関連記事「給与計算代行でよくある失敗例8選」で解説しています。
サービス一覧